El Gobierno usará fondos de la ANSES para impulsar créditos hipotecarios: montos y requisitos
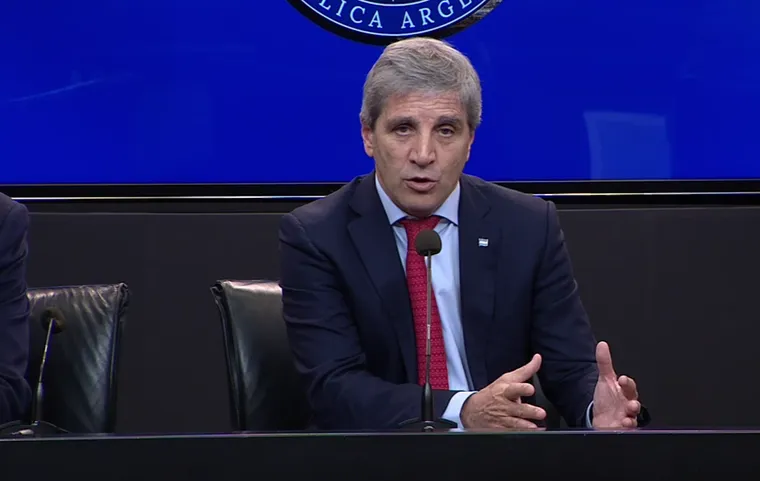
El programa anunciado por Luis Caputo utilizará hasta $2 billones del Fondo de Garantía de Sustentabilidad para financiar a los bancos. Se proyectan unos 18.000 préstamos, con plazos mínimos de 15 años y un tope de 150.000 UVA.
El ministro de Economía, Luis Caputo, presentó un nuevo esquema para impulsar los créditos hipotecarios mediante fondos provenientes del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES.
El programa contempla hasta $2 billones, que no serán prestados directamente a las familias sino colocados en entidades financieras para que los bancos amplíen el financiamiento destinado a viviendas.
Según las estimaciones presentadas por el Gobierno, el esquema permitiría otorgar alrededor de 18.000 créditos hipotecarios.
Cuáles serán las condiciones de los créditos
Los préstamos tendrán un plazo mínimo de 15 años y podrán alcanzar un máximo de 150.000 UVA, equivalente a algo más de USD 200.000 según los valores considerados al momento del anuncio.
Además, la tasa que podrán cobrar los bancos tendrá un límite de UVA + 7,5%.
Durante la presentación, Caputo utilizó como ejemplo la compra de una propiedad valuada en USD 106.667, con un financiamiento equivalente al 75% de su valor.
En ese escenario, el préstamo ascendería a $120.920.000. A 25 años y con una tasa de UVA + 7%, la cuota inicial rondaría los $865.098 mensuales.
Para acceder a un crédito de esas características, el grupo familiar necesitaría ingresos netos cercanos a $3.460.391 mensuales, considerando que la cuota represente como máximo el 25% de los ingresos.
Cómo se utilizarán los fondos de la ANSES
El objetivo del esquema es resolver parcialmente uno de los principales problemas que enfrentan los bancos para otorgar hipotecas a largo plazo: el descalce entre depósitos de corta duración y préstamos que deben financiarse durante 15, 20 o 25 años.
Para eso, el FGS pondrá a disposición hasta $2 billones mediante licitaciones entre entidades financieras.
La primera licitación será por $200.000 millones. Los bancos podrán acceder a esos recursos a un año, con una tasa mínima de UVA + 2,5%, o a cinco años, con UVA + 4,5%.
Las entidades competirán ofreciendo tasas y ningún banco podrá quedarse con más del 20% de los fondos disponibles en cada licitación.
Las dudas sobre el alcance del programa
Aunque el Gobierno espera que la iniciativa reactive el mercado hipotecario y tenga impacto sobre la construcción, especialistas advierten que los ingresos necesarios para acceder a los préstamos limitan considerablemente el universo de potenciales beneficiarios.
De acuerdo con los datos mencionados durante el análisis de la medida, menos del 20% de los hogares alcanzaría el nivel de ingresos utilizado en el ejemplo presentado por Caputo.
El economista Christian Buteler señaló además que el problema del mercado hipotecario no estaría explicado únicamente por la falta de fondos de los bancos, sino también por los bajos salarios y la situación económica de los hogares.
“La medida en sí no es mala, pero no te va a solucionar la economía ni va a haber un boom de créditos. Los sueldos son muy bajos y eso dificulta el acceso”, sostuvo.
Desde la Cámara Argentina de la Construcción también señalaron que, inicialmente, los créditos estarían orientados principalmente a viviendas ya terminadas, por lo que su impacto directo sobre nuevas construcciones podría ser limitado.
Así, el Gobierno apuesta a utilizar recursos del FGS de la ANSES para ampliar el crédito hipotecario, aunque el nivel de ingresos requerido aparece como uno de los principales obstáculos para que el programa alcance masivamente a las familias.